調査対象と急成長AIアプリの基準
本調査および急成長AIアプリのトップ30ランキングは、すべてのAIツールを網羅するものではなく、ナレッジワーカーや開発者向けに展開している「すぐに使えるソフトウェアとコーディングアシスタント」に焦点を当てています。具体的には、生成AIの導入の勢いが特に著しい以下の6つの機能カテゴリを対象としています。
-
基盤モデル
-
開発者ツール
-
エンタープライズ検索
-
コラボレーションと生産性
-
音声文字起こしと会議AI
-
クリエイティブスイート
特定の部門向け業務記録システムや、クラウドインフラ経由のAI、サイバーセキュリティAIなどは、本調査の対象に含まれていません。
最も急成長しているAIアプリランキング
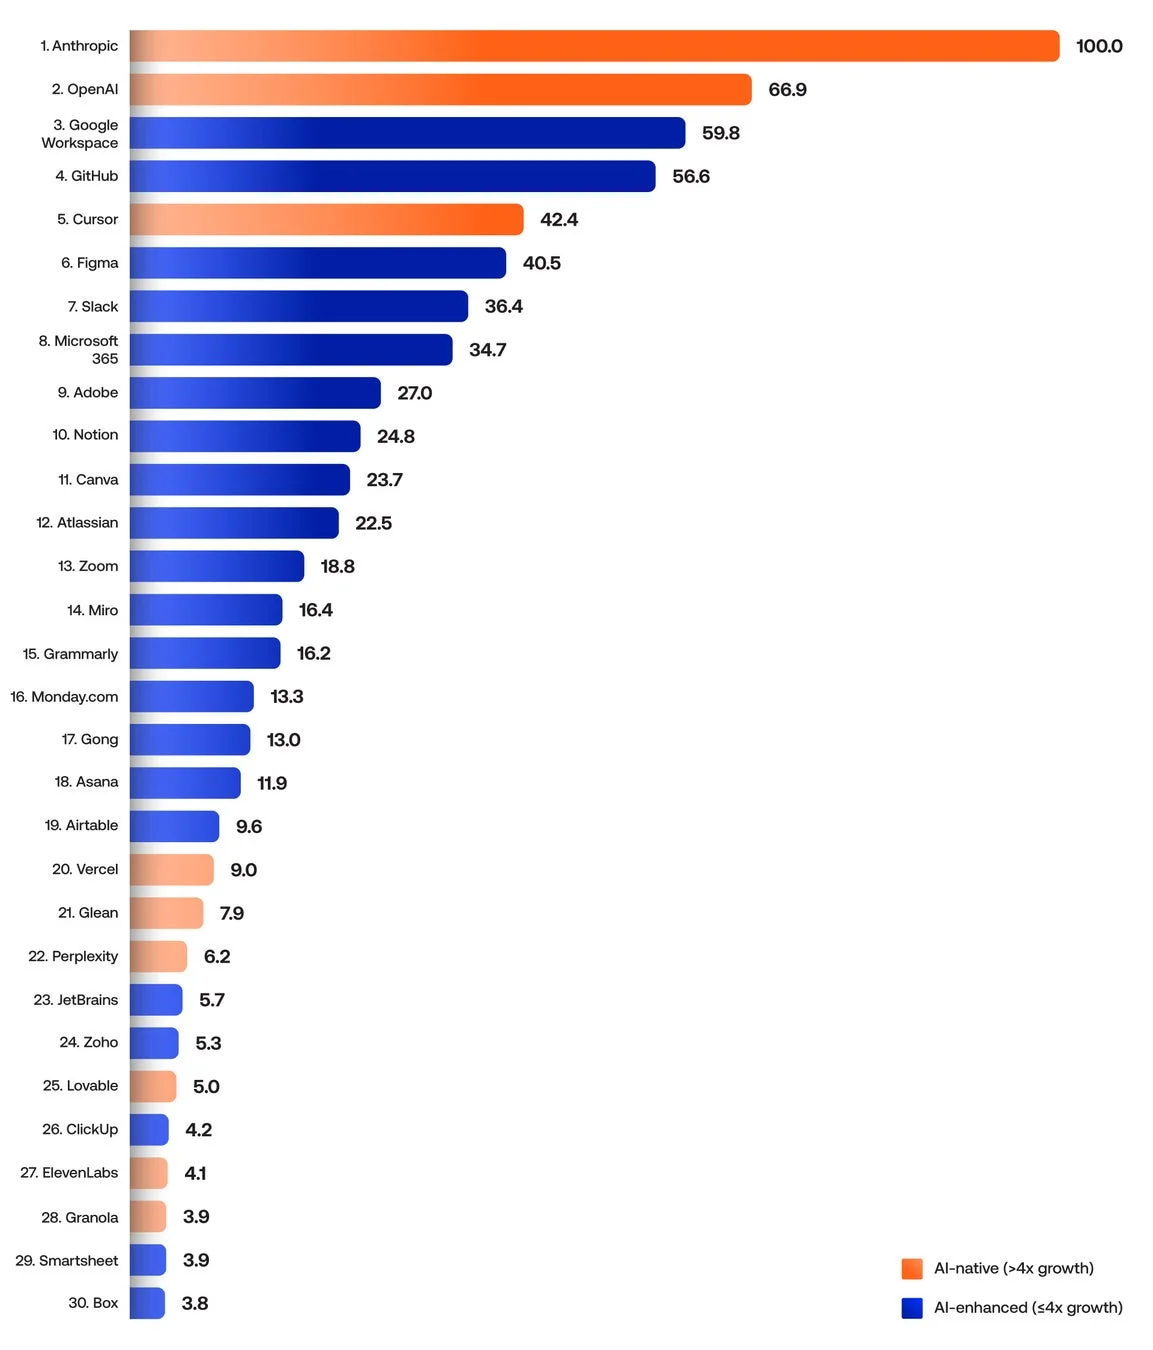
本調査では、既存の巨大プラットフォームと新興スタートアップを公平に比較するため、2022年6月からの4年間における「顧客成長率4倍」を数学的な境界線(しきい値)として設け、顧客成長率が4倍を超える「AI-native」(AIネイティブ)と、4倍以下の「AI-enhanced」(AI強化型)の2つに企業を分類しました。その上で、同期間の企業アカウント純増数に基づき、AIアプリケーションの成長率トップ30のランキングが算出されました。

最も高い純増数を記録したアプリケーションをベンチマークスコア「100」としてインデックス化した結果、「AIネイティブ」企業のAnthropic(スコア100.0)とOpenAI(スコア66.9)が1位と2位を独占しました。また、すでに巨大な顧客基盤を持つ「AI強化型」の既存企業であるGoogle Workspace(スコア59.8)やGitHub(スコア56.6)が3位と4位にランクインしています。
トップ30内に新興スタートアップと既存企業の両方が名を連ねていることは、企業が新しいユースケースのために特化したスタートアップのAIツールを採用しつつ、定評のある既存企業のAIツール利用も同時に拡大させていることを示しています。
AI業界の勢力図:Anthropicが企業アカウント数でOpenAIを逆転
以下の図は、AI業界の勢力図における決定的な変化を捉えています。2026年3月に企業アカウント数でAnthropicがOpenAIを追い抜き、さらにその翌月(2026年4月)には、月間アクティブユーザー数(MAU)においてもAnthropicがOpenAIを上回ったことが確認されました。

AIツールのパラダイムシフト:「チャット」から「自律型AIエージェント」へ
企業におけるAIツールは過去4年間で、GitHub Copilotに代表される「オートコンプリート(2022年6月〜)」、ChatGPTに代表される「チャット(2022年11月〜)」の時代を経て、現在はAIが人間の絶え間ない指示なしに複雑なタスクを実行する「自律型AIエージェント(2025年5月〜)」へと移行しています。
図2の成長軌跡を見ると、2025年春のCursorやClaude Codeの登場を皮切りに、特定の「AIネイティブ」アプリがホッケースティック型の急激な成長を遂げていることが分かります。このエージェント機能の進化により、「AIネイティブ」アプリのトップ3(Anthropic、OpenAI、Cursor)は、同時期にどの既存の巨大プラットフォームよりも多くの新規アカウントを追加しています。
ただし、総ボリュームの観点では、依然としてMicrosoft 365やGoogle Workspaceといった「AI強化型」の既存企業が市場を圧倒的に支配しています。トップの成績を収めるAnthropicであっても、アカウント数はMicrosoft 365の半分未満であり、MAUに至っては10分の1未満に留まっています。
「マルチベンダーAI」の台頭:企業は単一プラットフォームに縛られない
企業は特定のAIプロバイダー1社への依存(ロックイン)を避ける傾向にあります。以下の図が示している通り、2026年6月現在、すでに過半数(約57%)の企業顧客が2つ以上のAIプラットフォームを同時に使用しています。
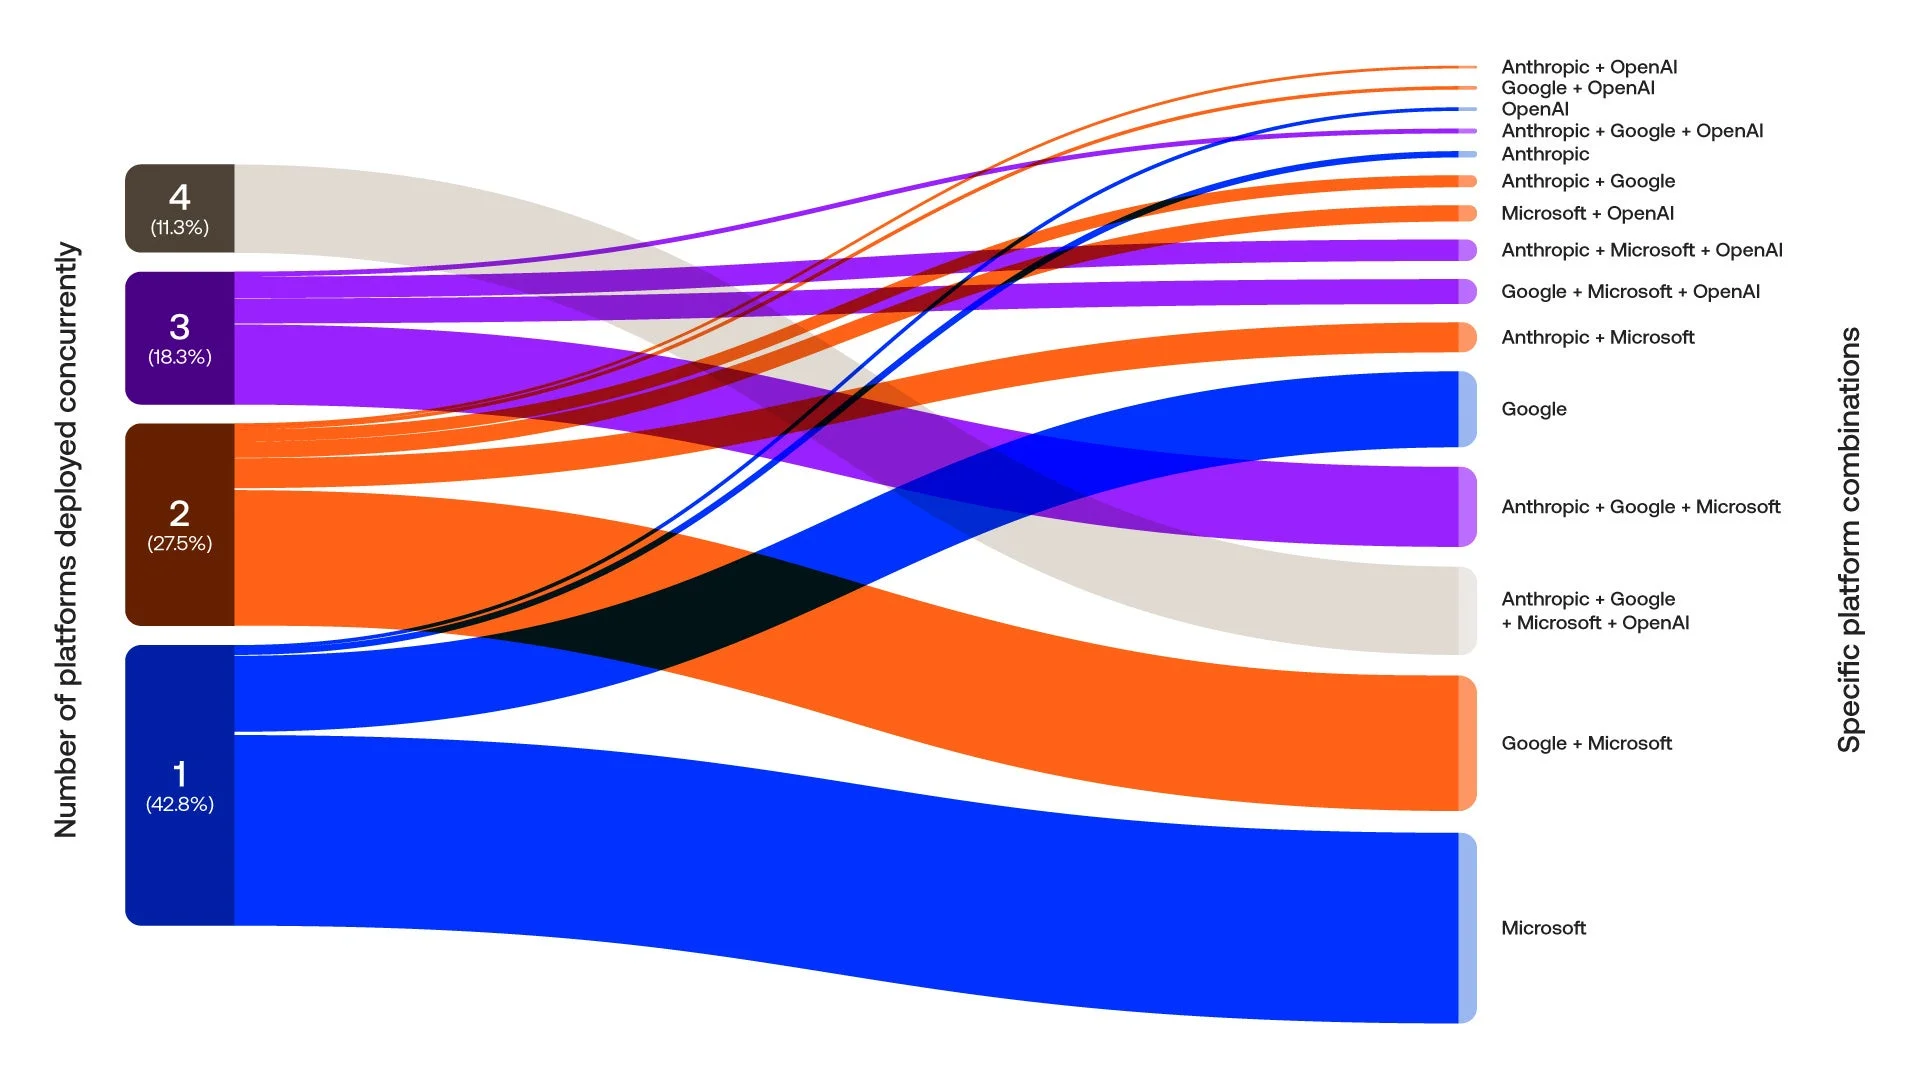
単一のAIプロバイダーのみを使用している企業の割合は1ヶ月間(5月から6月)で1.2パーセントポイント減少しており、単一プラットフォームからの脱却はスピードを上げています。これは、企業が用途に合わせて最適なツールを組み合わせる「適材適所のアプローチ」を加速させていることを示しています。なお、データに含まれないクラウド経由での利用などを考慮すると、マルチベンダー化の実際の規模はさらに大きいと推定されます。
このエコシステム分析(図3)においては、プラットフォームの導入状況は親会社レベルで集約されています。例えば、「Microsoft」にはMicrosoft 365やCopilot、GitHubが含まれ、「Google」にはGoogle WorkspaceやGeminiが含まれています。
新たなセキュリティの課題とOktaの取り組み
AIが命令を受けるだけのソフトウェアから、システム全体で自律的に行動できる「自律型AIエージェント」へと進化するにつれて、組織は拡大するセキュリティギャップに直面しています。組織は今後、これらのAIエージェントを「新たなデジタルワーカー」として扱い、「自社のエージェントはどこにいるのか?」「何に接続できるのか?」「何ができるのか?」という3つの根本的な問いに答える必要があります。
人間、システム、そしてAIエージェントが任意のプラットフォームを超えて連携するマルチベンダーの未来において、Oktaが提供する「中立的なアイデンティティレイヤー」はその重要な接続基盤となり、組織がAIツールを単に有効にするだけでなく、安全に展開するための支援を行います。
調査手法と完全版レポート
本調査は、Okta Platform(具体的にはAuth0を除くOkta Workforce Identity)からの匿名化されたエンタープライズSSOデータに基づいています。2022年6月から2026年6月までの期間において、109のAI製品・ツールを追跡し、74の製品スイートに統合して分析を行いました。「AIネイティブ」企業と既存の「AI強化型」企業を客観的に分類するため、機械学習(2クラスタk-meansアルゴリズム)を用いて顧客成長率4倍のしきい値を設定しています。
本レポートの完全版は、こちらのリンクからご覧いただけます。
コメント