
AIコーディングアシスタント市場の動向と成長予測
AIコーディングアシスタント市場は、ソフトウェア開発の生産性改革を背景に、2025年の42億米ドルから2035年には407億米ドルへと約10倍規模に拡大すると予測されています。2026年から2035年にかけての年平均成長率は25.3%と堅調で、生成AI関連市場の中でも特に高い成長余地を持つ領域の一つとして注目されています。
市場を牽引するAI機能の進化
従来のAIコーディング支援は、開発者が入力するコードの補完や短いコード生成が中心でした。しかし、現在では自然言語による指示からソースコードの理解、複数ファイルの修正、テスト生成、バグ修正、リファクタリング、文書作成、コードレビューまでを一連の工程として支援する方向へ急速に進化しています。大規模言語モデルを活用し、開発環境内でコードの生成、補完、レビュー、テスト、リファクタリングを行う自律的なコーディングエージェントとしての機能が増加しています。
この市場には、コーディングアシスタントツール、自律型コーディングエージェント、および関連サービスが含まれます。生成機能を備えていない従来の静的解析IDEツールは対象外です。開発者不足、システム開発期間の短縮要求、企業のデジタル化投資、生成AI導入の本格化が重なり、AIコーディングアシスタントは「開発を速くする補助ツール」から「企業のソフトウェア生産能力そのものを高める基盤」へと位置付けが変わりつつあります。
競争軸の変化と企業導入の加速
現在の競争軸は、単純なコード生成精度から、開発プロジェクト全体の文脈を理解し、複数工程を連続して処理できるエージェント能力へと移行しています。例えば、GitHub Copilotでは、開発課題を割り当てることでコードベースを解析し、修正を加え、テストや検証を行った上でプルリクエストを作成するコーディングエージェントが2025年に公開されました。AnthropicのClaude CodeやGoogleのGemini Code Assistも同様にエージェント機能を拡張しており、複数ファイルにまたがる変更を計画して実行する開発体験を提供しています。この変化により、市場価値の中心は「開発者が一行ずつAIを使う」モデルから、「開発者が目標を指定し、AIの作業結果を監督・承認する」モデルへ移行していると考えられます。
AIコーディングアシスタント市場の拡大を支えるもう一つの重要な要因は、世界的なソフトウェア需要の拡大に対して、熟練した開発人材の供給が追いついていない点です。特に日本では、情報処理推進機構の調査でDX推進人材の不足を回答した企業が8割を超えています。このような環境下では、開発者一人当たりの生産能力を高めるAIツールへの投資は、事業成長を維持するための人材戦略として重要性を増しています。
GitHub Copilotは、最も広く採用されているAIコーディングアシスタントプラットフォームの一つとして、世界的に著しい拡大を見せています。2025年7月までに全世界で累計ユーザー数2,000万人に達し、2025年第1四半期には130万人の有料サブスクライバーを記録しました。5万を超える組織がGitHub Copilotを利用しており、銀行、金融サービス、医療、通信、製造、自動車、テクノロジーといった業界で特に価値が高まっています。
市場構造を変える重要動向
2025年にはAIコーディングアシスタント市場が42億米ドル規模を形成し、エージェント型開発支援への転換が本格化しました。GitHub、Anthropic、Google、OpenAIなどの主要企業が開発者向けAI機能を拡張し、AIが複数工程に関与する市場構造が形成され始めています。2026年には市場はさらに「一人の開発者と一つのAI」の関係から、複数のAIエージェントを並列で管理する段階へ進んでいます。OpenAIは2026年2月にCodex専用アプリを発表し、複数エージェントを並行稼働させて開発作業を処理する環境を提供しました。企業利用では、権限管理、実行環境の制限、ログ、ネットワーク制御、人間による承認など、安全なエージェント運用機能の重要性が急速に高まっています。
2027年に向けた市場見通しでは、企業が複数のコーディングエージェントを開発案件ごとに配置し、人間のエンジニアが設計、承認、品質保証、セキュリティ判断を担当する開発方式がさらに普及すると考えられます。競争力の評価基準も、モデル性能だけでなく、コードベース理解力、長時間タスク処理、監査性、既存開発環境との統合、安全性、運用コストへと広がる可能性があります。
AI生成コードへの信頼と長期的な事業リスク
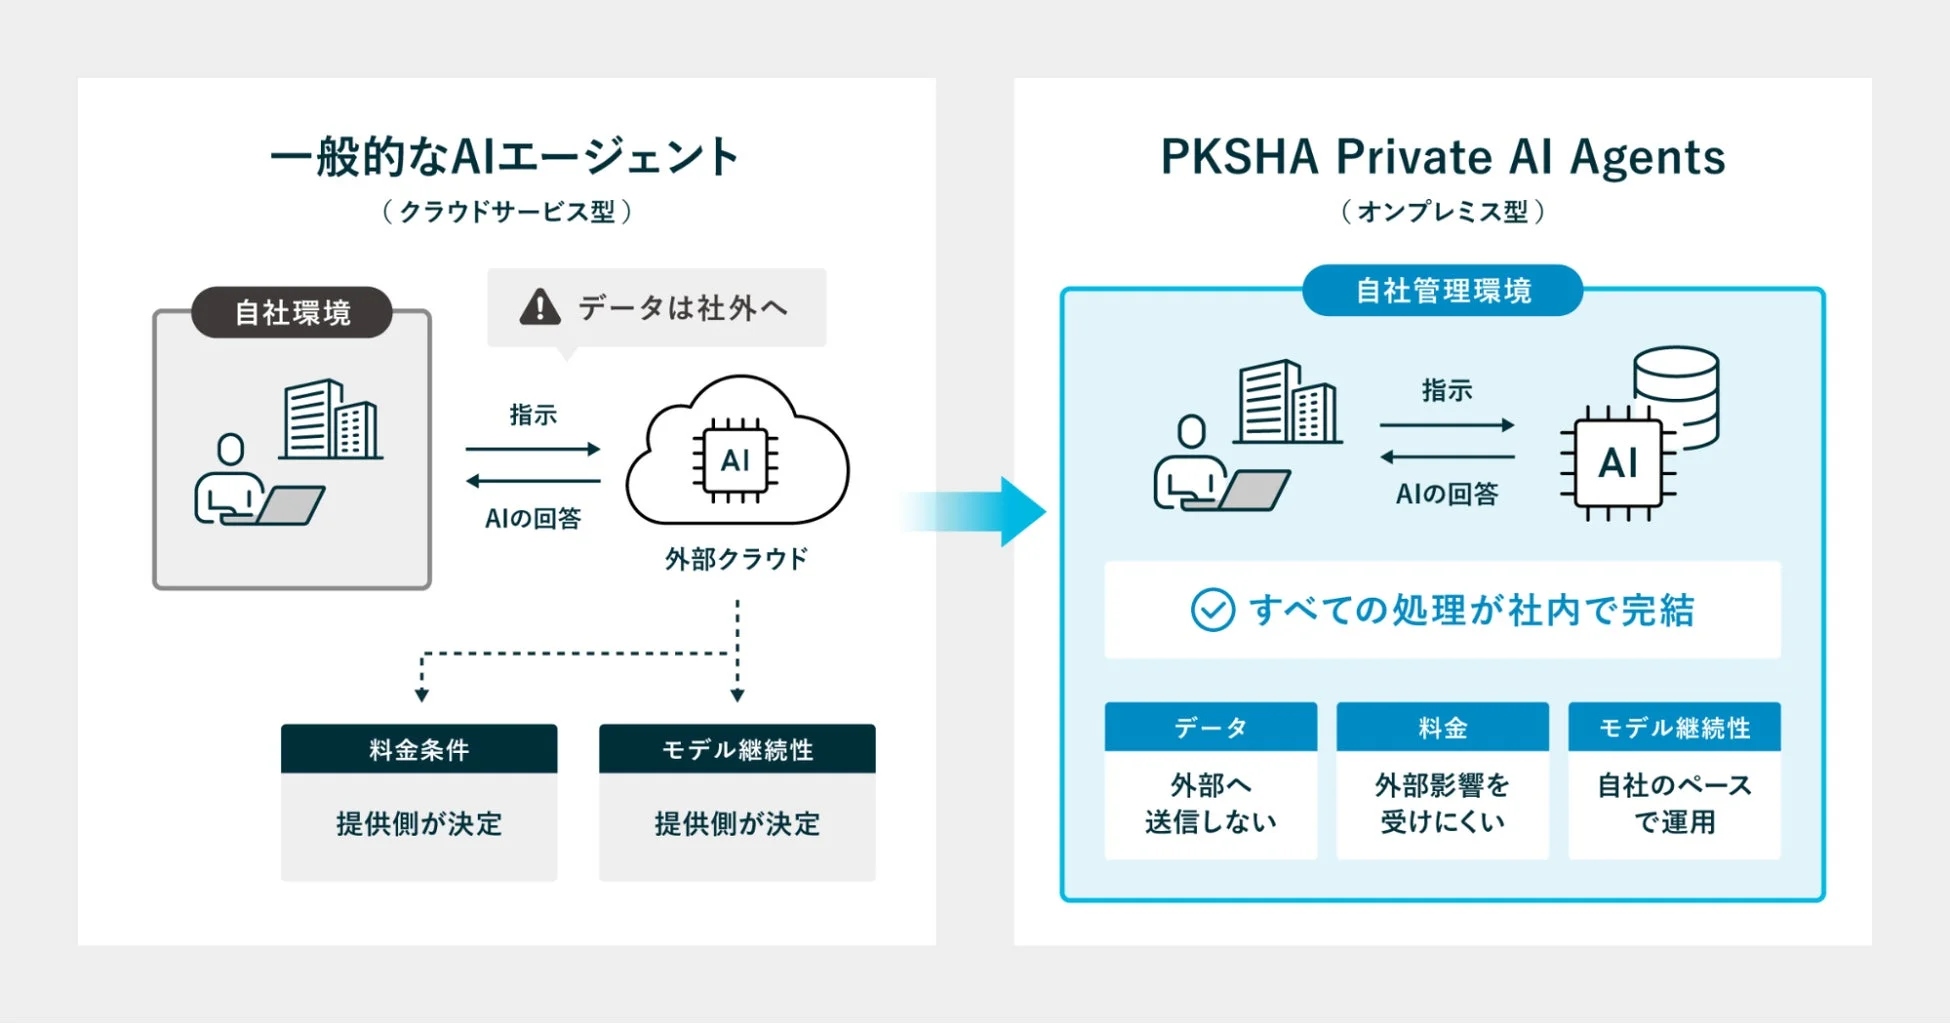
市場が急拡大する一方で、AIが生成したコードを企業が無条件で採用できる状況には至っていません。2025年の開発者調査では、AI関連ツールの利用が急速に普及しているものの、AI出力の正確性に対する信頼は低下しており、2026年に公表された分析では2025年回答者のうちAIを信頼するとした割合は29%にとどまりました。高性能モデルを搭載しているだけでは十分ではなく、ソースコードの送信先、企業データの学習利用の有無、リポジトリへのアクセス可否、AIが実行した操作の追跡、人間による承認の介入点といった管理能力が調達判断を左右します。結果として、セキュリティ、監査、権限管理、データ保護を備えた企業向け製品の収益機会が拡大すると考えられます。
2035年に407億米ドルへ拡大すると予測されるAIコーディングアシスタント市場では、今後数年間が企業の競争力を左右する重要な導入期になるとみられます。特に経営層やデジタル戦略部門にとって必要なのは、開発者へAIツールを配布するだけではなく、どの業務をAIへ委任し、どの工程を人間が承認し、生成コードをどの基準で検証し、機密情報をどのように保護するかという開発工程全体の再設計です。AIへの過度な依存は技術的負債やセキュリティリスクを生む可能性もあるため、導入効果と品質を継続的に測定する仕組みが不可欠です。
また、AI生成コードのセキュリティリスク、特定ベンダーへの依存、データガバナンスと知的財産管理、人材戦略とソフトウェア組織の構造変化、AI開発への依存拡大が事業継続性と投資ROIに新たな不確実性を生む可能性があります。経営層は、これらの長期的な事業リスクを認識し、導入席数や短期的な工数削減だけでなく、開発リードタイム、コード品質、セキュリティコスト、障害耐性、モデル切替能力、人材生産性を統合したROIモデルを構築することが重要です。今後は「AIを導入した企業」と「AIを導入していない企業」の差以上に、「AI開発を経営レベルで統制できる企業」と「利用量だけを拡大した企業」の差が競争力を左右する可能性が高いでしょう。
レポートの詳細
この戦略的レポートの詳細については、以下をご参照ください。
コメント